抗がん剤の治療費用はいくら?保険適用や負担を抑える方法を解説
抗がん剤治療の費用は、使用する薬剤や治療期間等によって異なります。また、公的医療保険制度の適用や民間の保険の保障によって、経済的負担が軽減される場合があります。
治療に専念するためにも、抗がん剤の治療費について知っておくことが大切です。
ここでは、抗がん剤治療の概要や費用、治療費の負担を抑える方法等について解説します。
この記事のポイント
- 抗がん剤治療は公的医療保険が適用されるが、治療内容によっては1回あたり数万円の支払いが発生することもある
- 抗がん剤治療では医療費以外にも、通院時の交通費や収入減少等、家族に影響する負担も考慮することが大切
- 医療費負担への備えについて迷ったら、「ほけんの窓口」で無料相談を活用する方法もある
抗がん剤治療とは
抗がん剤治療とは、薬剤を用いてがん細胞の増殖を抑えたり、転移や再発を防いだりすることを目的とした治療法です。手術や放射線治療と並ぶ代表的ながん治療法のひとつであり、がんの種類や進行状況に応じて行われます。
抗がん剤の投与方法には点滴や内服等があり、使用する薬剤や治療内容によって異なります。
近年では医療の進歩等により、外来で受けられる抗がん剤治療も増えているため、治療を継続しながら仕事や日常生活と両立させる人も少なくありません。
がんの入院と外来の受療率の推移は以下のとおりです。
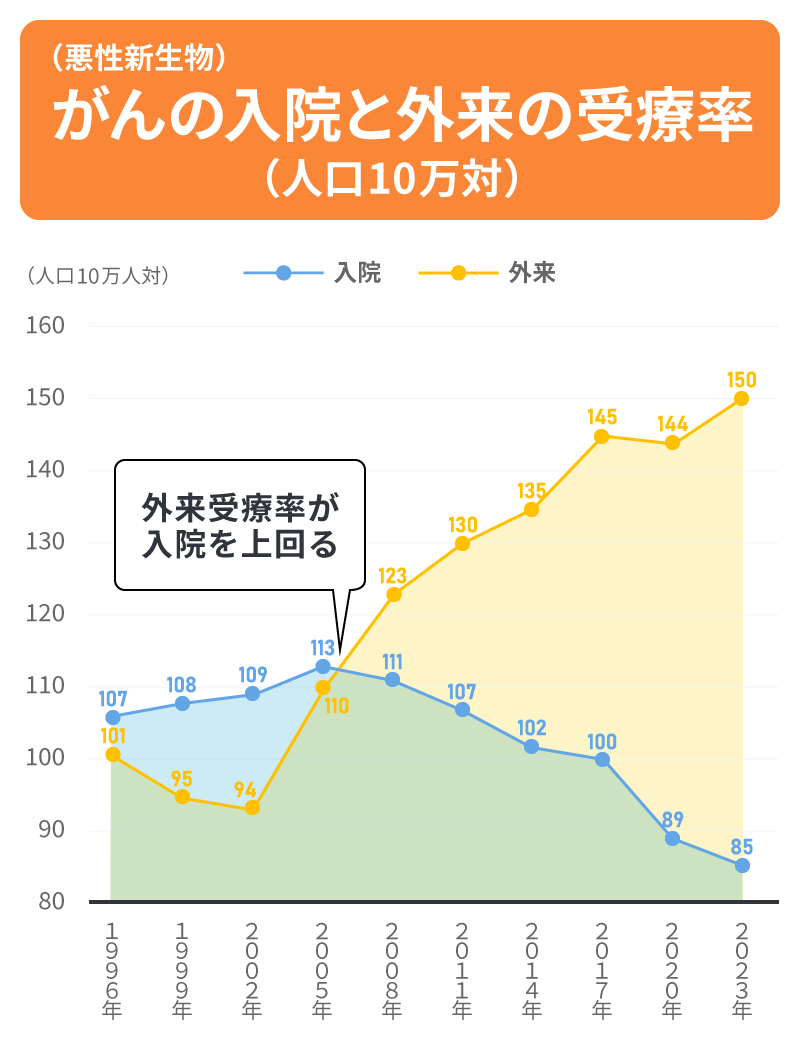
※出典:「令和5年(2023)患者調査の概況」(厚生労働省)統計表P.27
(https://www.mhlw.go.jp/toukei/saikin/hw/kanja/23/dl/toukei.pdf)を基に作成
抗がん剤治療の費用負担
抗がん剤治療を受けるとどれくらいの費用が発生するのでしょうか。実際の自己負担額は、公的医療保険制度の適用によって大きく異なります。まずは公的保険制度について確認していきましょう。
抗がん剤治療における公的医療保険制度
抗がん剤治療を含むがん治療のうち、保険診療として行われるものは公的医療保険の対象です。
そのため、医療機関等の窓口で支払う金額は、年齢や所得に応じて、かかった医療費の1~3割となります。また、薬剤費だけでなく、診察料や検査料、投薬料、入院費等も公的医療保険適用となります。
さらに、1か月の医療費の自己負担額が高額になった場合は、高額療養費制度を利用して負担を軽減することが可能です。
ただし、保険適用外の治療や未承認薬等にかかる費用は高額療養費制度の対象外であるため、高額な自己負担が発生する場合があります。
高額療養費制度については、以下の記事をご覧ください。
高額療養費制度とは?申請方法についてわかりやすく解説
抗がん剤治療の自己負担額のイメージ
抗がん剤治療の自己負担額は、使用する薬剤や投与回数、治療期間等によって大きく異なります。
治療内容によっては、公的医療保険が適用されても、自己負担額が数万円程度となるケースもあり、場合によってはさらに高額となることもあります。
抗がん剤治療は、医師が定めた治療計画に基づき複数回にわたり継続して投与されることが多い治療法です。そのため、治療が長期に及ぶと自己負担額が継続的に発生し、家計への影響が大きくなる場合があります。
抗がん剤治療費用以外の主な経済的負担
抗がん剤治療を受ける場合は、治療費以外の経済的負担も考慮する必要があります。状況によっては、本人だけでなく家族の生活にも影響が及ぶことがあります。
具体的にどのような経済的負担がかかるのか、見ていきましょう。
通院に伴う交通費の負担
抗がん剤治療を受けるために通院すると、交通費が発生します。通院に伴う交通費は、公的医療保険の適用外なので、一般的には全額自己負担です。
さらに家族等が付き添う場合は、本人だけでなく付添者の交通費も考慮しなければなりません。1回あたりの交通費はそれほど大きくなくても、治療が長期間に及び、通院回数が増えると負担が積み重なる可能性があります。
休業による収入減
抗がん剤投与後の体調不良や通院のために仕事を休んだり、労働時間を減らしたりすると、治療前より収入が減少する可能性があります。
公的な制度として傷病手当金の収入減少を支える仕組みもありますが、利用条件が設けられている他、必要な金額をすべてカバーできるとは限りません。
特に治療が長期化した場合は、医療費の負担に加えて、収入減少により家計へ影響が及ぶこともあります。
傷病手当金については、以下の記事をご覧ください。
傷病手当金とは?支給条件や申請方法について解説
抗がん剤治療の経済的負担を抑える方法
抗がん剤治療にかかる費用は人によって異なり、公的医療保険が適用される場合でも負担が大きくなるケースがあります。また、通院時の交通費や休業による収入減少等、治療費以外の経済的負担が発生する可能性もあります。
このような抗がん剤治療に伴う経済的負担を抑える主な方法は、以下のとおりです。
高額療養費制度の活用
抗がん剤治療に伴う経済的負担を抑える方法のひとつに、高額療養費制度の活用があります。
高額療養費制度とは、公的医療保険制度のひとつで、医療機関等の窓口で支払った医療費が自己負担限度額を超えた場合に、超えた金額が支給される制度です。
抗がん剤治療を含む保険診療において、1か月(1日から月末まで)の自己負担額が所定の限度額を超えた場合、超えた分が後日支給されます。
ただし、高額療養費制度は原則として、後日払戻しを受ける仕組みです。そのため、一時的に窓口で自己負担分を支払う必要があります。一方、マイナ保険証や限度額適用認定証を利用すると、窓口での支払いを最初から自己負担限度額までに抑えられる場合があります。
高額療養費制度の自己負担限度額は、年齢や所得区分によって異なります。
ここでは、2026年8月~2027年7月に適用される内容を基に、「70歳未満」「70歳以上」の年齢区分ごとの自己負担限度額を表にまとめました。
なお、月単位の限度額とは別に、1年間(8月~翌年7月)の自己負担合計に上限を設ける「年間の自己負担限度額」も新たに導入されています。
月ごとの自己負担額を年間で合算し、年間上限額を超えた分は、公的医療保険から払戻しを受ける仕組みです。なお、高額療養費制度を利用した場合は、適用後の自己負担額を合算します。
具体的な手続きについては、加入している公的医療保険に確認しましょう。
■70歳未満の自己負担限度額(2026年8月~2027年7月)
| 所得区分(年収換算) | 月額の自己負担限度額(世帯ごと) <多数回該当> | 年間の自己負担限度額(世帯ごと) |
|---|---|---|
| 約1,160万円~ | 27万300円+(医療費-90万1,000円)×1% <14万100円> | 168万円 |
| 約770万~約1,160万円 | 17万9,100円+(医療費-59万7,000円)×1% <9万3,000円> | 111万円 |
| 約370万~約770万円 | 8万5,800円+(医療費-28万6,000円)×1% <4万4,400円> | 53万円 |
| ~約370万円 | 6万1,500円 <4万4,400円> | 53万円 |
| 住民税非課税 | 3万6,900円 <2万4,600円> | 29万円 |
■70歳以上の自己負担限度額(2026年8月~2027年7月)
| 所得区分 (年収換算) | 月額の自己負担限度額(世帯ごと) <多数回該当> | 年間の自己負担限度額(世帯ごと) | |
|---|---|---|---|
| 外来(個人ごと) | |||
| 約1,160万円~ | ― | 27万300円+(医療費-90万1,000円)×1% <14万100円> | 168万円 |
| 約770万~約1,160万円 | ― | 17万9,100円+(医療費-59万7,000円)×1% <9万3,000円> | 111万円 |
| 約370万~約770万円 | ― | 8万5,800円+(医療費-28万6,000円)×1% <4万4,400円> | 53万円 |
| ~約370万円 | 2万2,000円(年間上限21万6,000円) | 6万1,500円 <4万4,400円> | 53万円 |
| 住民税非課税 | 1万1,000円(年間上限9万6,000円) | 2万5,700円 <2万4,600円> | 29万円 |
| 住民税非課税 (所得が一定以下) | 8,000円 | 1万5,700円 | 18万円 |
- ※「所得区分(年収換算)」は、健康保険料の算定基準となる標準報酬月額等から算出した目安です。実際の年収とは異なる場合があるため、加入している公的医療保険の区分をご確認ください。
- ※この表における「医療費」とは、窓口で支払う自己負担額(3割等)ではなく、保険適用となる医療費の総額(10割)を指します。
- ※「多数回該当」は、過去12か月以内に同じ世帯で高額療養費制度の対象となった月が3回以上ある場合、4回目から適用されます。
- ※「年間の自己負担限度額」は、毎年8月から翌年7月までの12か月間の合計を対象とします。
- ※年収換算で約200万円未満であることが確認できた人は、年間上限41万円を適用し、2027年8月以降に償還払いされます。
- ※本表は2026年8月~2027年7月時点の制度内容に基づいています。高額療養費制度は変更される場合があるため、最新情報は厚生労働省等の公表内容をご確認ください。
※出典:「高額療養費制度の見直しについて」(厚生労働省)
(https://www.mhlw.go.jp/content/12401000/001621874.pdf)を基に作成
高額療養費制度については、以下の記事をご覧ください。
高額療養費制度とは?申請方法についてわかりやすく解説
限度額適用認定証制度については、以下の記事をご覧ください。
限度額適用認定証とは?自己負担金額や利用の流れを解説
医療費控除の申告
抗がん剤治療により医療費の負担が大きくなった場合は、医療費控除を利用できる可能性があります。
医療費控除とは、1年間に支払った医療費が一定額を超えた際に受けられる所得控除で、所得税や住民税の負担軽減につながります。
治療費の他、公共交通機関を利用した通院時の交通費は原則として医療費控除の対象となるため、交通費の利用日・区間・金額等の記録をのこしておきましょう。
なお、医療費控除は年末調整では申請ができず、会社員等でも確定申告を行う必要があります。
民間の保険による備え
抗がん剤治療の経済的負担を抑える方法として、民間の保険で備えるのもひとつの方法です。
すでにがん保険に加入していたり、医療保険にがん特約を付加していたりする場合は、抗がん剤治療が保障の対象となるかを確認しておきましょう。保険商品やプランによっては、手術や入院のみが保障対象で、通院による抗がん剤治療は対象外という場合もあります。
また、診断給付金が支払われる保険なら、交通費や収入減少等、公的医療保険制度だけでは補いきれない経済的負担にあてられ、家族の経済的な影響を抑えられる場合もあります。
なお、がんと診断された後でも加入できる可能性がある保険商品もありますが、加入条件や保障内容に制限が設けられていることがあるため、注意が必要です。
がん経験者でも入れる保険については、以下の記事をご覧ください。
がん経験者でも入れる保険はある?保障内容や選び方を解説
抗がん剤の治療費が心配なら「ほけんの窓口」に相談しよう
抗がん剤治療の費用は、使用する薬剤や治療期間等によって大きく異なります。そのため、1回あたりの自己負担額だけでなく、治療期間全体を通じてどの程度の費用負担が発生するのかを把握しておくことが大切です。
高額療養費制度等によって医療費の負担を軽減する方法もありますが、通院時の交通費や収入減少等、公的医療保険制度だけでは補いきれない経済的負担が発生するかもしれません。抗がん剤治療に備える際には、こうした負担も含めて考えておく必要があるでしょう。
「ほけんの窓口」では、本人や家族への影響を踏まえながら、必要な保障内容や将来に向けた備えについて無料で相談できます。がんを経験した人向けの保険商品や、健康なうちから備えるがん保険についても相談可能です。
さらに、治療費への備え方や公的医療保険制度の活用方法、家計全体の悩みも含めて専門家と一緒に確認できます。医療費に関する疑問や悩み等もお気軽にご相談ください。
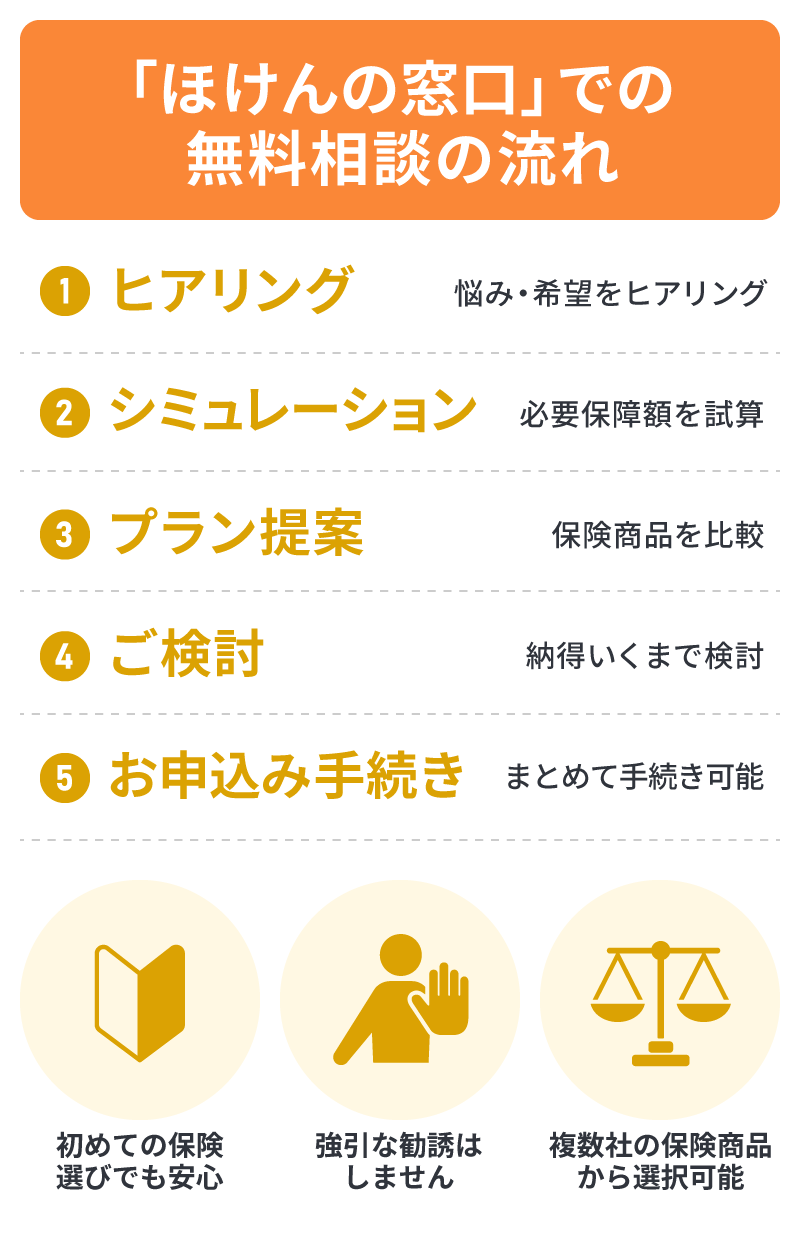
「ほけんの窓口」の無料相談については、以下の記事をご覧ください。
「ほけんの窓口」で無料相談できる理由は?相談の流れやメリットを紹介
※本コラムは、2026年8月現在の社会保障制度の概要についての説明です。
抗がん剤の治療費用についてよくある質問
抗がん剤の治療費用について、よく聞かれる疑問をまとめました。それぞれの質問について解説していますので、参考にしてください。
- 抗がん剤の治療費用はいくらですか?
- 抗がん剤治療の費用は、使用する薬剤の種類や投与回数、治療期間等によって大きく異なります。そのため、「抗がん剤治療は平均でいくら」と一概に示すことはできません。
公的医療保険制度が適用される場合でも、治療内容によっては1回あたり数万円程度の自己負担が発生するケースがあります。抗がん剤投与は複数回にわたって継続されることが多いため、1回ごとの費用だけでなく、治療全体でどの程度の負担になるのかを確認することが大切です。
- 抗がん剤は高額療養費制度の対象になりますか?
- 公的医療保険が適用される抗がん剤治療は、高額療養費制度の対象となります。1か月の医療費の自己負担額が自己負担限度額を超えた場合は、超えた分が後から払戻されます。
なお、マイナ保険証や限度額適用認定証を利用すると、窓口での支払いを自己負担限度額までに抑えられる場合があります。
- 抗がん剤治療の際に見落としがちな費用は?
- 抗がん剤治療では、治療費以外にもさまざまな費用が発生する可能性があります。例えば、通院に伴う交通費や、家族が付き添う場合の交通費等は公的医療保険の対象外です。
また、通院や治療の副作用によって仕事を休んだり労働時間を減らしたりすると、収入が減少することもあります。
抗がん剤治療に備える際は、医療費だけでなく、こうした費用や収入減少による家族への影響も考慮しておくことが大切です。
監修者プロフィール
黒川 一美
日本FP協会 AFP認定者、2級ファイナンシャル・プランニング技能士
FPサテライト株式会社 流山サテライトオフィスマネージャー
FPサテライト株式会社 流山サテライトオフィスマネージャー
大学院修了後、IT企業や通信事業者でセールスエンジニア兼企画職として働く。保険や税制の執筆業務を得意とし、年間約150本の執筆・監修を行う。通信事業者での経験を活かし、通信費削減に関する情報提供にも力を入れる。地域とのつながりを重視し、3人の子育てをしながら「地域×FP」をテーマに空き家問題や創業支援に取り組む。