限度額適用認定証とは?自己負担金額や利用の流れを解説
そのような時に役立つのが「限度額適用認定証」です。
ここでは、限度額適用認定証の概要や利用の流れ、利用時の注意点等について解説します。
この記事のポイント
- 限度額適用認定証を利用すると、医療機関等の窓口で支払う医療費を自己負担限度額までに抑えられる
- 公的保険制度を理解した上で、今後のライフプランに応じて保険の見直しを検討することも大切
- 医療費への備え方や民間の保険について迷ったら、「ほけんの窓口」で無料相談を活用する方法もある
限度額適用認定証とは
限度額適用認定証とは、公的医療保険の高額療養費制度において、医療機関等の窓口で支払う金額を自己負担限度額までに抑えるための認定証です。
高額療養費制度は、医療機関等の窓口で支払った1か月(1日~末日)の医療費が自己負担限度額を超えた際に、超えた金額が公的医療保険から支給される制度です。
通常は、いったん医療機関等の窓口で医療費を支払い、その後に超過分の払戻しを受けます。入院や手術等で医療費が高額になる場合は、一時的にまとまった金額を立て替える必要があります。
限度額適用認定証を利用すると、医療機関等の窓口での支払いを最初から自己負担限度額までに抑えることが可能です。
限度額適用認定証を利用するには、事前に加入している公的医療保険へ申請の上、医療機関等の窓口で提示する必要があります。
ただし、マイナ保険証によるオンライン資格確認に対応している医療機関等では、本人が情報提供に同意することで限度額の情報を確認できるため、限度額適用認定証の提示が不要となる場合があります。
※75歳以上で後期高齢者医療制度に加入している人は、原則として限度額適用認定証は交付されません。窓口で自己負担限度額の適用を受ける方法は所得区分によって異なり、資格確認書への限度額適用認定等の情報の併記やマイナ保険証の利用が必要となる場合があります。
高額療養費制度については、以下の記事をご覧ください。
高額療養費制度とは?申請方法についてわかりやすく解説
年齢・所得区分別の自己負担限度額
高額療養費制度における自己負担限度額は、年齢や所得区分によって異なります。
自己負担限度額は、大きく「70歳未満」と「70歳以上」に区分されており、それぞれの年齢区分のなかでも所得区分に応じて自己負担限度額が設定されています。
そのため、同じ医療費がかかった場合でも、年齢や所得区分によって自己負担限度額は異なることに注意が必要です。
ここでは、2026年8月~2027年7月に適用される内容を基に、「70歳未満」「70歳以上」の年齢区分ごとの自己負担限度額を表にまとめました。
なお、月単位の限度額とは別に、1年間(8月~翌年7月)の自己負担合計に上限を設ける「年間の自己負担限度額」も新たに導入されています。
月ごとの自己負担額を年間で合算し、年間上限額を超えた分は、公的医療保険から払戻しを受ける仕組みです。なお、高額療養費制度を利用した場合は、適用後の自己負担額を合算します。
具体的な手続きについては、加入している公的医療保険に確認しましょう。
■70歳未満の自己負担限度額(2026年8月~2027年7月)
| 所得区分(年収換算) | 月額の自己負担限度額(世帯ごと) <多数回該当> | 年間の自己負担限度額(世帯ごと) |
|---|---|---|
| 約1,160万円~ | 27万300円+(医療費-90万1,000円)×1% <14万100円> | 168万円 |
| 約770万~約1,160万円 | 17万9,100円+(医療費-59万7,000円)×1% <9万3,000円> | 111万円 |
| 約370万~約770万円 | 8万5,800円+(医療費-28万6,000円)×1% <4万4,400円> | 53万円 |
| ~約370万円 | 6万1,500円 <4万4,400円> | 53万円 |
| 住民税非課税 | 3万6,900円 <2万4,600円> | 29万円 |
■70歳以上の自己負担限度額(2026年8月~2027年7月)
| 所得区分 (年収換算) | 月額の自己負担限度額(世帯ごと) <多数回該当> | 年間の自己負担限度額(世帯ごと) | |
|---|---|---|---|
| 外来(個人ごと) | |||
| 約1,160万円~ | ― | 27万300円+(医療費-90万1,000円)×1% <14万100円> | 168万円 |
| 約770万~約1,160万円 | ― | 17万9,100円+(医療費-59万7,000円)×1% <9万3,000円> | 111万円 |
| 約370万~約770万円 | ― | 8万5,800円+(医療費-28万6,000円)×1% <4万4,400円> | 53万円 |
| ~約370万円 | 2万2,000円(年間上限21万6,000円) | 6万1,500円 <4万4,400円> | 53万円 |
| 住民税非課税 | 1万1,000円(年間上限9万6,000円) | 2万5,700円 <2万4,600円> | 29万円 |
| 住民税非課税 (所得が一定以下) | 8,000円 | 1万5,700円 | 18万円 |
- ※「所得区分(年収換算)」は、健康保険料の算定基準となる標準報酬月額等から算出した目安です。実際の年収とは異なる場合があるため、加入している公的医療保険の区分をご確認ください。
- ※この表における「医療費」とは、窓口で支払う自己負担額(3割等)ではなく、保険適用となる医療費の総額(10割)を指します。
- ※「多数回該当」は、過去12か月以内に同じ世帯で高額療養費制度の対象となった月が3回以上ある場合、4回目から適用されます。
- ※「年間の自己負担限度額」は、毎年8月から翌年7月までの12か月間の合計を対象とします。
- ※年収換算で約200万円未満であることが確認できた人は、年間上限41万円を適用し、2027年8月以降に償還払いされます。
- ※本表は2026年8月~2027年7月時点の制度内容に基づいています。高額療養費制度は変更される場合があるため、最新情報は厚生労働省等の公表内容をご確認ください。
※出典:「高額療養費制度の見直しについて」(厚生労働省)
(https://www.mhlw.go.jp/content/12401000/001621874.pdf)を基に作成
限度額適用認定証の申請・利用の流れ
マイナ保険証によるオンライン資格確認に対応していない医療機関等で、高額療養費制度の自己負担限度額の適用を受ける場合は、事前に限度額適用認定証の交付を受ける必要があります。
限度額適用認定証の申請・利用の流れは、以下の図のとおりです。
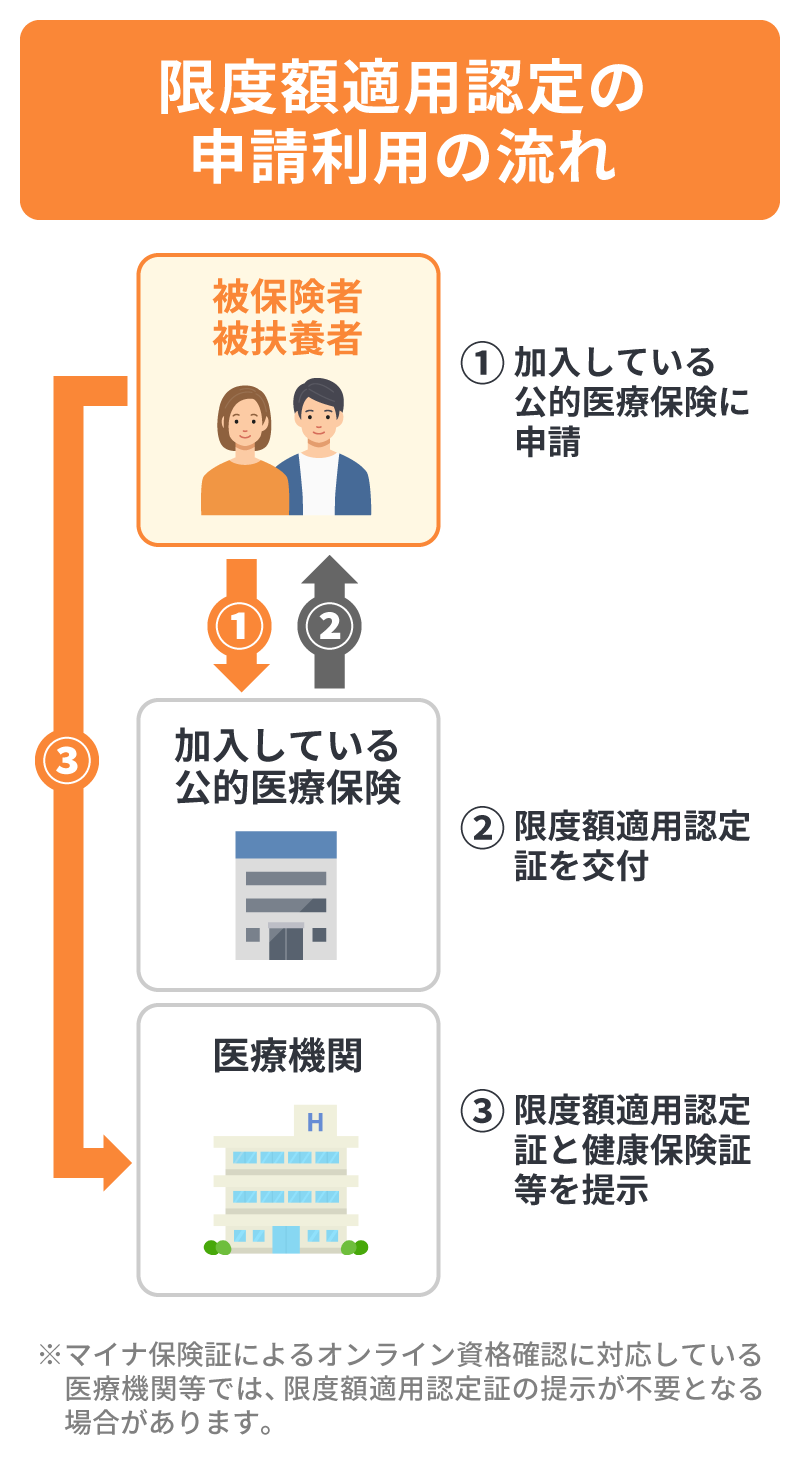
限度額適用認定証の交付を受けるには、協会けんぽや健康保険組合、国民健康保険等、加入している公的医療保険へ申請を行います。その際、所定の申請書や本人確認書類等の提出が求められることがあります。
加入している公的医療保険の種類や、年齢等によって必要書類が異なるため、事前に確認しておくことが大切です。
申請後、内容の確認を経て限度額適用認定証が交付されるので、医療機関等の窓口で提示します。
限度額適用認定証を利用する際の注意点
限度額適用認定証を利用する際には、知っておきたいいくつかの注意点があります。
いざという時に慌てないように、以下の注意点を確認しておくことが大切です。
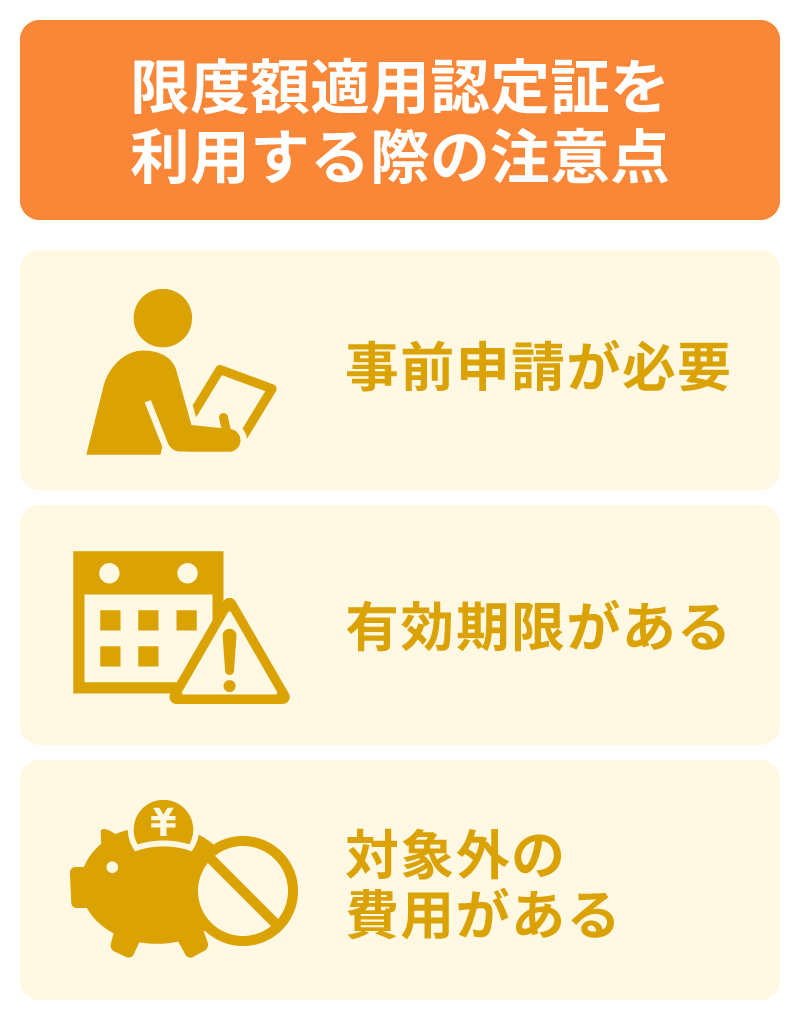
事前申請が必要
限度額適用認定証の交付を受けるには、原則として事前申請が必要です。
申請から交付までの期間は申請先によって異なりますが、1~2週間かかることもあるため注意が必要です。
入院や手術等で高額な医療費が発生することがあらかじめわかっている場合は、早めに手続きを進めておくことをおすすめします。
なお、限度額適用認定証がなくても高額療養費制度を利用することはできますが、その場合は一度窓口で医療費を支払い、後から超過分の払戻しを受けることになります。
有効期限がある
限度額適用認定証には有効期限が設定されており、期限を過ぎた認定証は利用できません。有効期限を超えて継続して利用したい場合は、更新や再申請が必要になることがあります。
限度額適用認定証の交付を受けたら、記載されている期限を確認しておきましょう。
対象外の費用がある
限度額適用認定証は、公的医療保険が適用される医療費の自己負担額を軽減するための制度です。そのため、公的医療保険適用外となる入院時の食事代や差額ベッド代、通院にかかる交通費、先進医療の技術料等は対象になりません。
これらの費用は、たとえ限度額適用認定証を利用しても、全額が自己負担となります。
入院や手術等の予定がある場合は、自己負担限度額だけでなく、対象外となる費用も含めた自己負担額を確認しておくことが大切です。
高額な医療費に備えるなら、公的保険制度と民間の保険をあわせて検討しよう
限度額適用認定証を利用すると、入院等で医療費が高額になった際に、医療機関等の窓口で支払う金額を自己負担限度額までに抑えられます。
高額な医療費を一時的に立て替える必要がなくなるため、家計への負担や不安の軽減につながるでしょう。
一方で、高額療養費制度の対象となる保険診療分については窓口での自己負担額を自己負担限度額まで抑えられますが、入院時の食事代や差額ベッド代、先進医療の技術料等の保険適用外の費用は自己負担となります。
さらに、入院や手術、長期療養等の際には、仕事を休むことによる収入減少リスクも考えられます。
そのため、医療費への備えを考える際は、公的保険制度だけでなく、民間の保険を検討することもひとつの方法です。
民間の保険を選ぶ際は、「病気やケガをした際にどのようなリスクへ備えたいのか」を整理しておくことが大切です。例えば、差額ベッド代や先進医療の技術料等の自己負担に備えたい場合は医療保険、病気やケガによる就業不能や収入減少に備えたい場合は就業不能保険等が選択肢になります。
必要な保障は、年齢や家族構成、働き方等によって異なるため、保険選びに迷った場合は専門家への相談がおすすめです。
「ほけんの窓口」では、公的保険制度やライフプラン、現在加入中の保険の内容等を踏まえながら、自分に必要な保障について無料で相談が可能です。
医療費への備え方や保険選びについて疑問がある場合も、お気軽にご相談ください。
「ほけんの窓口」の無料相談については、以下の記事をご覧ください。
「ほけんの窓口」で無料相談できる理由は?相談の流れやメリットを紹介
※本コラムは、2026年8月現在の社会保障制度の概要についての説明です。
限度額適用認定証についてよくある質問
限度額適用認定証について、よく聞かれる疑問をまとめました。それぞれの質問について解説していますので、参考にしてください。
- 限度額適用認定証とは何ですか?
- 限度額適用認定証とは、高額療養費制度において、医療機関等の窓口で支払う医療費を自己負担限度額までに抑えるための認定証です。
一般的に、高額療養費制度では、医療費をいったん医療機関等の窓口で支払い、後から限度額を超えた分の払戻しを受けます。限度額適用認定証を利用すると、最初から自己負担限度額までの支払いで済むため、高額な医療費を一時的に準備する負担を軽減できます。
- 限度額適用認定証を利用すると自己負担限度額はいくらですか?
- 自己負担限度額は一律ではなく、年齢や所得区分によって異なります。大きくは「70歳未満」と「70歳以上」に区分されており、それぞれの年齢区分のなかでも所得区分に応じて自己負担限度額が設定されています。
そのため、同じ治療を受けた場合でも、実際の自己負担額は人によって違います。
具体的な自己負担限度額は、加入している公的医療保険が公表している区分表等で確認しましょう。
- 限度額適用認定証を利用する場合の注意点は?
- 限度額適用認定証の交付を受けるためには、原則として事前申請が必要です。また、認定証には有効期限があり、期限を過ぎた認定証は利用できません。さらに、対象となるのは公的医療保険が適用される医療費に限られます。
入院時の食事代や差額ベッド代、先進医療の技術料等は高額療養費制度の対象外となるため、自己負担となる点に注意が必要です。
監修者プロフィール
黒川 一美
日本FP協会 AFP認定者、2級ファイナンシャル・プランニング技能士
FPサテライト株式会社 流山サテライトオフィスマネージャー
FPサテライト株式会社 流山サテライトオフィスマネージャー
大学院修了後、IT企業や通信事業者でセールスエンジニア兼企画職として働く。保険や税制の執筆業務を得意とし、年間約150本の執筆・監修を行う。通信事業者での経験を活かし、通信費削減に関する情報提供にも力を入れる。地域とのつながりを重視し、3人の子育てをしながら「地域×FP」をテーマに空き家問題や創業支援に取り組む。