ドル建て保険はやめたほうがいい?
加入のメリット・デメリットを解説
加入のメリット・デメリットを解説
ドル建て保険への加入は、何を基準に判断すればよいのでしょうか。
ここでは、ドル建て保険の概要や、ドル建て保険はやめたほうがいいといわれる理由、ドル建て保険のメリットやデメリット等について解説します。
この記事のポイント
- ドル建て保険の特徴は払込んだ保険料がドルの外貨で運用されること
- ドル建て保険には為替リスク等のデメリットがある一方、円建てより運用効率がよくなる場合がある等のメリットもある
- ドル建て保険について迷ったら、「ほけんの窓口」で無料相談を活用する方法もある
ドル建て保険とは?
ドル建て保険とは、払込んだ保険料が日本円ではなくドルで運用される保険です。
ドル建て保険は、以下のような特徴があります。
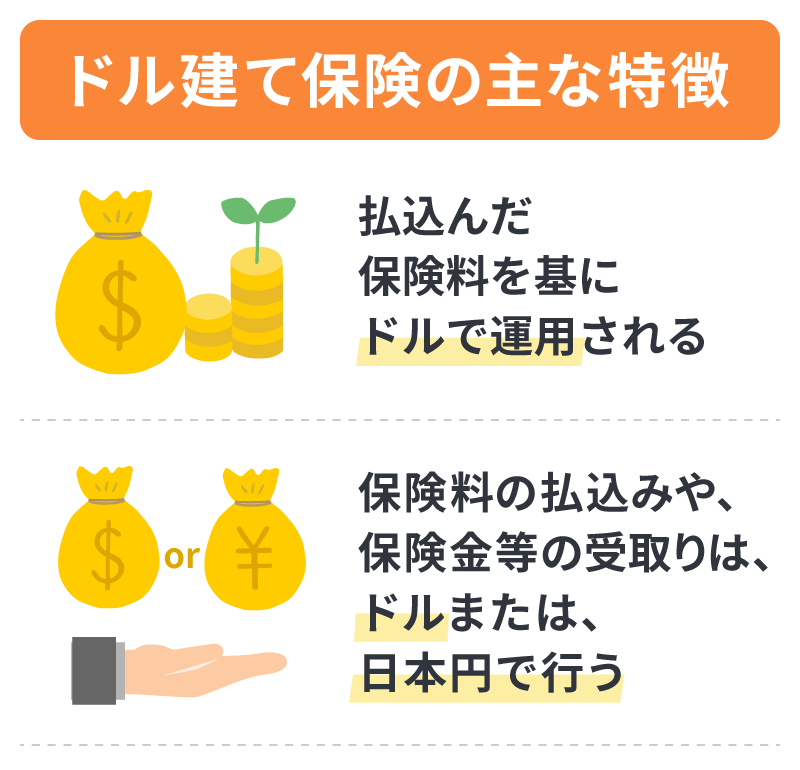
ドル建て保険は、毎月の保険料の払込みから、保険金等の受取りまでドルでやりとりします。ただし、一般的に日本円で払込み・受取りができる特約があるため、実際にドルで払込んだり受取ったりする必要はありません。
ドル建て保険については、以下の記事をご覧ください。
ドル建て保険とは?円安・円高の影響や注意点をわかりやすく解説
ドル建て保険が注目されている理由
ドル建て保険が注目されている理由は、一般的な円建て保険との予定利率の違いにあります。
予定利率とは、保険会社が契約者から預かった保険料を運用する際に、あらかじめ見込んで設定する利回り(運用の利益率)のことです。
予定利率が高ければ大きな運用収益を見込めるということになり、同じ保障内容でも保険料は割安に設定されます。
そして、運用する通貨を発行している国の金利が高いほど、予定利率も高くなる仕組みです。
2026年7月現在、円建て保険に比べて、米ドル建て保険や豪ドル建て保険は、予定利率が高く設定されています。
そのため、ドル建て保険のほうが効率よく資産を増やせる可能性があるとして話題となっているのです。ただし、ドル建て保険には為替変動リスクがあることに注意が必要です。
予定利率については、以下の記事をご覧ください。
生命保険料に影響する予定利率とは?仕組みをわかりやすく解説
ドル建て保険の主な種類
ドル建て保険の種類には、主に終身保険、養老保険、個人年金保険等があります。
円建て保険にもある保険商品ですが、最大の違いは払込んだ保険料が日本円ではなく、ドルで運用されることです。
それぞれの保険の特徴について見ていきましょう。
終身保険
終身保険は、保障が一生涯続き、被保険者が死亡または保険会社所定の高度障害状態になった時に保険金が支払われる保険です。
自身の葬儀費用やのこされた家族の生活費の確保、特定の相続人への資産承継等を目的として活用されます。
ドル建ての場合、2026年7月時点では円建てに比べて予定利率が高いため、効率的に死亡保障を備えられる傾向があります。
ただし、死亡時に円高が進んでいると、家族が受取る円換算の保険金額が、加入時に想定していた額を下回る可能性がある点には注意が必要です。
終身保険については、以下の記事をご覧ください。
終身保険とは?メリット・デメリットと種類についてわかりやすく解説
養老保険
養老保険は、死亡保障と貯蓄を兼ね備えた保険です。
保険期間中に被保険者が死亡または保険会社所定の高度障害状態になった場合は保険金が支払われ、何事もなく満期を迎えた場合は満期保険金を受取ることができます。
満期時に円高であれば、円換算で元本割れするリスクがある一方、円安であれば払込んだ保険料を上回るリターンを得られる可能性があります。
養老保険については、以下の記事をご覧ください。
養老保険とは?メリット・デメリットと終身保険との違いを解説
個人年金保険
個人年金保険は、老後の生活資金に備えるための保険です。
60歳や65歳等、所定の年齢まで保険料を払込み、受取開始時期になったら一定期間または一生涯にわたって年金を受取ることができます。
ドル建て個人年金保険は、運用方法の違いによって以下の2種類に分かれます。
■ドル建て個人年金保険の種類
| 種類 | 特徴 |
|---|---|
| 定額個人年金保険(定額型) | 加入時に定めた予定利率が保証され、将来の受取額があらかじめ決まっている |
| 変額個人年金保険(変額型) | 選択した投資商品で運用され、運用実績によって将来の受取額が変動する |
なお、定額個人年金保険であっても、将来の円での受取額は為替によって変動するため、確定しているわけではありません。ドルのまま受取れる商品もあるため「将来、何に使うお金なのか」を明確にした上で、受取方法まで含めて計画を立てておくとよいでしょう。
個人年金保険については、以下の記事をご覧ください。
個人年金保険とは?メリット・デメリットや必要性をわかりやすく解説
ドル建て保険はやめたほうがいいといわれる理由(デメリット)
ドル建て保険は、現時点では予定利率が高めに設定されている商品もあり、保険料が割安で、資産形成に有利に見えることがあります。
しかし、その一方で、円建て保険にはない特有の性質があり、仕組みを十分に理解しないまま加入したことで、トラブルや苦情につながっているケースも少なくありません。
なぜ「ドル建て保険はやめたほうがいい」といわれることがあるのか、主なデメリットを確認しておきましょう。
為替相場の変動によるリスクがある
「ドル建て保険はやめたほうがいい」といわれる理由のひとつは、為替リスクがあるからです。
為替リスクとは、為替相場の変動によって、資産の価値が増減する可能性のことです。
例えば、保険金の受取時も、為替相場によって円換算後の受取額は変動します。円安の場合は円換算後の受取額が増える可能性がある一方、円高の場合は減少する可能性があります。
ドル建て保険はドルで運用されますが、最終的には円に換算して保険金等を受取ることが多いでしょう。ドル建て保険には、円換算をした時の元本保証がありません。
受取時の為替相場によっては、受取れる保険金等が払込保険料の総額より少なくなってしまう可能性もあります。
ドル建て保険の見直しについては、以下の体験レビューをご覧ください。
家族の安心のために入った保険、今の自分に合っている? 「ほけんの窓口」で見直しについて相談してみた
諸費用を含めた負担がわかりにくい
ドル建て保険は円建て保険にはない手数料が発生し、諸費用を含めた負担がわかりにくい点にも、注意が必要です。
保険料の払込みや保険金の受取りにあたって、円からドル、ドルから円に両替する際には、そのたびに為替手数料がかかります。
このようなドル建て保険特有の費用について、十分に理解しないまま加入を決めてしまうと、想定外の費用が発生したと感じてしまうかもしれません。
中途解約時に「市場価格調整」が適用される場合がある
ドル建て保険には、中途解約の際に「市場価格調整」が適用される商品があります。
市場価格調整とは、解約時の市場金利の水準に応じて、解約返戻金が増減する仕組みのことです。
中途解約時の市場金利が加入時よりも上昇していれば解約返戻金は減少し、低下している場合には増加します。
そのため、一概にデメリットとはいえませんが、中途解約を検討している場合には、解約返戻金が想定を下回る可能性がある点に注意が必要です。
ドル建て保険のメリット
ドル建て保険は、「やめたほうがいい」といわれることはあるものの、加入すると次のようなメリットも得られます。ドル建て保険を検討する際には、メリットとデメリットの両方をしっかり把握することが大切です。
ドル建て保険のメリットについて詳しく見ていきましょう。
円建てより運用効率がよくなる場合がある
ドル建て保険は、円建て保険と比較して予定利率が高く設定されている傾向があります。金利の差により、円建てよりも運用効率がよくなる可能性があるのが大きな特徴です。
予定利率が高いと、同じ保障内容でも保険料が安く抑えられたり、将来、受取る解約返戻金や満期保険金の返戻率が高くなったりします。
ただし、予定利率は市場環境によって変動するため、加入時期や商品によって条件は異なります。
為替変動により受取額が増える場合がある
運用による利益に加え、為替差益が生じることもある点は、ドル建て保険の特徴のひとつです。
保険金等を受取る際に、加入時よりも円安が進んでいれば、円換算での受取額が増える可能性があります。
ただし、為替が円高に動いた場合は、ドルベースで運用成果が出ていても、円換算での受取額が目減りするリスクがあるため注意が必要です。
リスク分散につながる
ドル建て保険への加入は、資産運用におけるリスク分散として有効です。
円の資産だけでは、物価上昇によって相対的に通貨の価値が低下してしまうインフレが進んだり、円の価値が下がったりした場合、実質的な価値が目減りしてしまうリスクがあります。
ドル建て保険を通じて資産の一部をドルで保有していれば、資産全体の価値が目減りするのを防ぐ役割を果たします。
生命保険料控除の対象になる場合がある
ドル建て保険も、円建て保険と同様に生命保険料控除の対象となる場合があります。
一定の条件を満たせば、所得税や住民税の課税所得を抑えられるため、税負担を軽減しながら外貨資産を準備することが可能です。なお、保険料を円で払込んだ場合は実際に払込んだ金額、ドルで払込んだ場合は払込んだ日のレートで円換算された金額が控除の対象となります。
控除の適用可否や内容については、契約条件によって異なるため、事前に確認しておきましょう。
生命保険料控除については、以下の記事をご覧ください。
生命保険料控除とは?上限や確定申告・年末調整での申請方法を解説
為替相場がドル建て保険に与える影響とリスクを軽減する方法
ドル建て保険は、保険料の払込みや保険金の受取時に、円からドル、ドルから円に換算するため、為替相場の影響を強く受けます。
為替相場は、円を外国通貨に換える際の交換比率のことで、一般的には円・ドル相場を指して「円安」「円高」等といいます。ドルの価値に比べて円の価値が高くなれば円高、低くなれば円安です。
例えば、円相場が1ドル=150円から1ドル=160円になった場合は円安、一方、1ドル=150円から1ドル=140円になった場合は円高になります。
為替相場がドル建て保険にどのような影響を与えるのか、円換算した場合を例に具体的に見ていきましょう。
■為替相場がドル建て保険に与える影響
| 円安 | 円高 | |
|---|---|---|
| 保険料(円換算) | 高くなる | 低くなる |
| 保険金・解約返戻金(円換算) | 増える | 少なくなる |
ドル建て保険における為替変動のリスクを軽減するには、以下のような方法があります。
<ドル建て保険における為替変動のリスクを軽減する方法>
- 月払や年払等で継続的に保険料を払込み、為替変動の影響をならす
- 保険金等の受取時期や円に換えるタイミングを分け、為替変動の影響をならす
- 長期で保有し、短期的な為替変動の影響を受けにくくする
ただし、受取時の為替水準によっては、円換算額が払込保険料を下回る場合もあります。
ドル建て保険と為替の関係については、以下の記事をご覧ください。
ドル建て保険を解約する時の注意点は?円安・円高による影響等も解説
ドル建て保険に向いていない人
ドル建て保険は、円建て保険とは異なり、為替変動の影響を受けます。そのため、人によってはドル建て保険が向いていない場合もあります。具体的に見ていきましょう。
為替変動による資産価値の変動を許容しにくい人
為替変動による資産価値の変動を許容しにくい人は、ドル建て保険には向いていない場合があります。
ドル建て保険は、為替相場の影響を受けるため、保険金等の受取額が変動する可能性があります。
そのため、そもそも為替リスクを負うことがストレスになる人や、資産の安定性を重視する人、運用成果の変動を避けたいと考える人には、ドル建て保険は適さない場合があるでしょう。
保険料の変動や保険金等の減少があると困る人
保険料の変動や保険金等の減少があると困る人は、ドル建て保険には向いていないといえます。
ドル建て保険は、月々に払込む保険料も為替相場の影響を受けます。また、円に換算した際の元本保証がないので、為替相場によっては元本割れが起こる可能性も考えられるでしょう。
そのため、例えば将来の使用目的が決まっていて、受取れる金額が減ってしまうと困るというような場合には、不向きな保険といえます。
ドル建て保険に向いている人
ドル建て保険は向いていない人がいる一方で、その特徴を活かせる人にとっては有効な選択肢となる場合があります。
ドル建て保険に向いているといわれる人の例をご紹介します。
為替リスクを理解し、許容できる人
ドル建て保険は、為替リスクを理解した上で、その変動を許容できる人に向いている保険です。
為替相場の変動によって、将来の受取額が減少する場合もあれば、増加する場合もあります。
こうしたリスクとリターンの両面を理解し、資産の一部をドル建てで運用することを納得して判断できる人にとって、有効な選択肢となるでしょう。
資金に余裕がある人
ドル建て保険は、資金に余裕がある人に向いている保険です。
為替相場の影響により、将来の受取額だけでなく、払込む保険料も変動する可能性があります。
そのため、生活費や緊急時の備えとは切り離し、当面使う予定がない余裕資金の範囲で長期的に保有できる人に向いているといえます。
為替リスクを正しく知ってドル建て保険を検討しよう
ドル建て保険は、保険料が円ではなくドルで運用される保険です。情勢によっては、保険料が円建て保険と比べて割安になったり、保険金等の受取時に利益が確保できたりする可能性がある一方で、為替相場によっては元本割れになってしまうリスクも考えられます。
ドル建て保険への加入を検討する際には、為替リスクの内容や仕組みをしっかり理解した上で、目的に合った保険を選ぶことが大切です。
ドル建て保険に興味があるけれど、自分に合っているか等まだまだ不安に思う人も多いのではないでしょうか。「ほけんの窓口」では、ドルをはじめとする外貨建て保険に関する質問や相談が何度でも無料です。ぜひ「ほけんの窓口」にご相談ください。
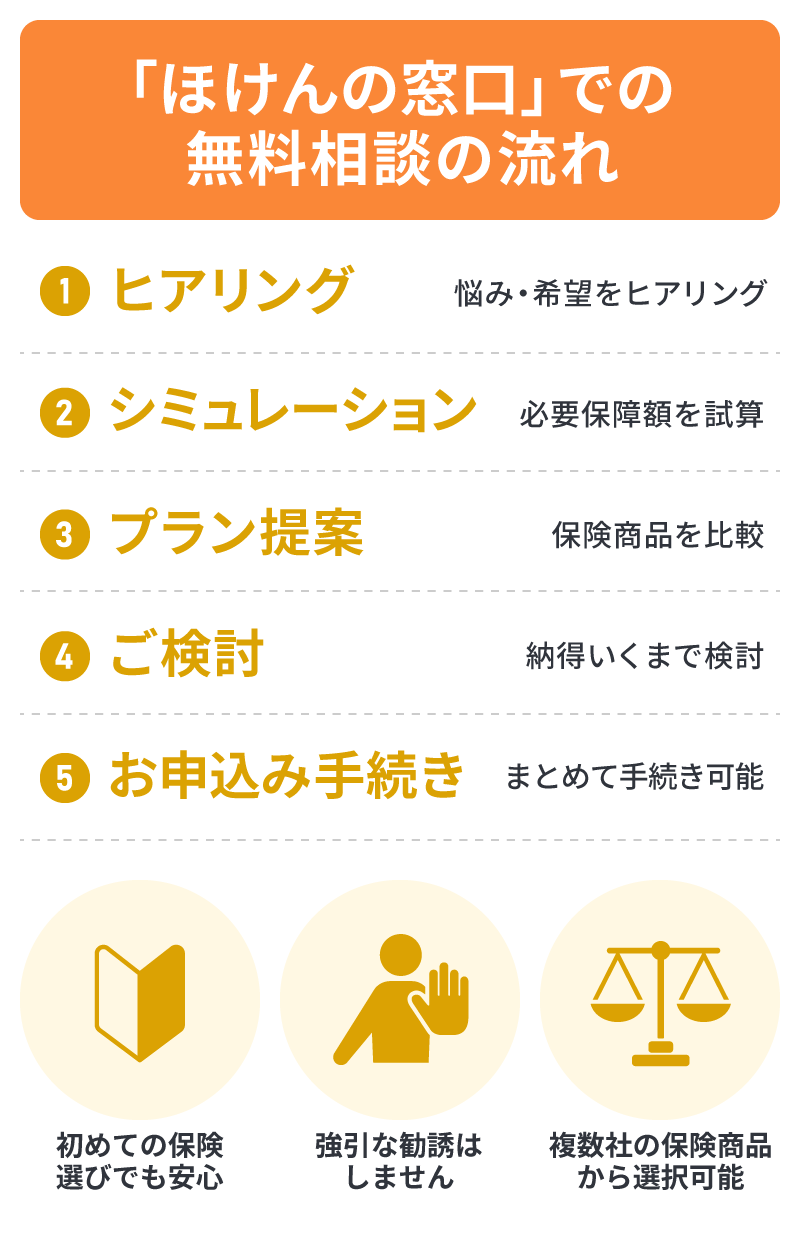
「ほけんの窓口」の無料相談については、以下の記事をご覧ください。
「ほけんの窓口」で無料相談できる理由は?相談の流れやメリットを紹介
ドル建て保険についてよくある質問
ドル建て保険について、よく聞かれる疑問をまとめました。それぞれの質問について解説していますので、参考にしてください。
- ドル建て保険はやめたほうがいいといわれる理由は?
- ドル建て保険はやめたほうがいいといわれる主な理由は、為替リスクにあります。為替相場が変動すると資産価値も変動し、受取時の為替相場によっては、受取れる保険金が払込保険料の総額より少なくなってしまう可能性があります。
円からドル、ドルから円に両替する際には為替手数料がかかる等、諸費用を含めた負担がわかりにくい点にも注意が必要です。また、ドル建て保険には、中途解約の際に「市場価格調整」が適用される商品があり、中途解約を検討している場合には解約返戻金が想定を下回るリスクがあります。
- ドル建て保険のメリットは?
- ドル建て保険のメリットは、円建てより予定利率が高く設定される傾向があり、運用効率がよくなる場合があることです。
また、受取時に円安であれば為替差益により円換算での受取額が増える可能性がある他、資産の一部をドルで保有することで円資産に偏らないリスク分散が期待できます。さらに、一定の条件を満たせば生命保険料控除の対象となり、税負担の軽減につながる場合もあります。
- ドル建て保険の為替リスクを軽減するにはどうしたらいい?
- ドル建て保険の為替リスクを軽減するには、月払や年払等で継続的に保険料を払込んだり、保険金等の受取時期や円に換えるタイミングを分散したり、長期的な視点で保有し続けたりといった方法が効果的です。
ただし、受取時の為替水準によっては、円換算額が払込保険料を下回る場合もあります。
監修者プロフィール
原 絢子
日本FP協会 AFP認定者、2級ファイナンシャル・プランニング技能士
自分で保険の見直しを行ったのをきっかけに、お金の知識を身につけることの大切さを実感し、ファイナンシャル・プランナーとして活動を始める。モットーは「自分のお金を他人任せにしない」。一人でも多くの人がお金を味方につけて、自分の思い描く人生を歩んでほしいと、マネーリテラシーの重要性を精力的に発信している。FPサテライト株式会社所属FP。