個人年金保険が40代におすすめな理由は?老後資金と選び方を解説
収入が比較的安定しやすい40代は、個人年金保険の加入におすすめのタイミングです。
ここでは、個人年金保険の概要や40代におすすめの理由、選び方のポイント等を解説します。
この記事のポイント
- 収入が安定し、将来の支出の見通しも立てやすい40代は、個人年金保険への加入に適している
- 40代から加入する個人年金保険は、家族構成やライフスタイルに合わせて選ぶことが大切
- 個人年金保険について迷ったら、「ほけんの窓口」で無料相談を活用する方法もある
個人年金保険とは、老後資金として備える私的年金のひとつ
個人年金保険は、国民年金や厚生年金等の公的年金を補う目的で個人が任意で加入する私的年金のひとつです。
民間の保険会社が販売する個人年金保険は、60歳や65歳等、所定の年齢まで保険料を払込み、加入時に定めた受取開始時期になったら、一定期間または終身にわたって年金を受取るケースが一般的です。
個人年金保険に加入することで、公的年金や退職金に上乗せして老後の生活費に備えることができます。
なお、個人年金保険は、保険商品ごとに年金タイプや利率、受取方法等が異なります。そのため、加入前には約款や注意喚起情報をしっかりと確認することが重要です。
個人年金保険については、以下の記事をご覧ください。
個人年金保険とは?メリット・デメリットや必要性をわかりやすく解説
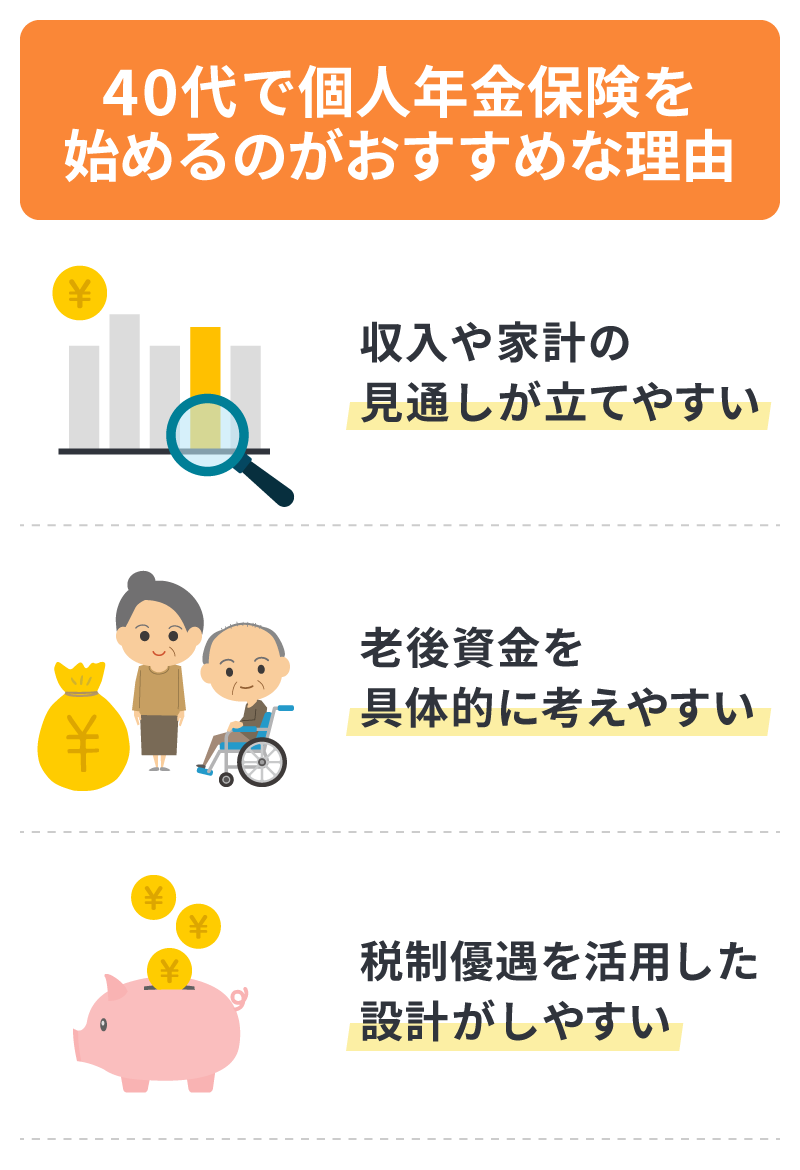
40代で個人年金保険を始めるのがおすすめな理由
40代は、個人年金保険への加入に適した時期だといわれています。40代で個人年金保険を始めるのがおすすめな理由を以下に紹介します。
収入や家計の見通しが立てやすい
40代は、教育費や住宅ローン、親の介護等の支出が増える時期でもありますが、収入がある程度安定してくることで、将来的に必要となる支出に備えやすくなる時期でもあります。
そのため、現在の家計と今後のライフイベントを踏まえ、無理のない範囲で老後資金の準備について具体的に考えやすくなるでしょう。
日々の生活費や将来必要となる支出とのバランスを取りながら、計画的な積立を検討できる年代だといえます。
老後資金を具体的に考えやすい
40代になると、それまで以上に、老後の生活を現実的に見通せるようになります。定年までの年数が見えてくるため、「老後にどの程度の生活費が必要か」「公的年金だけで足りるのか」といったことも具体的にイメージしやすくなるでしょう。
必要な老後資金と公的年金の受給額に差が生じそうな場合、個人年金を活用すれば、公的年金に上乗せする形で老後資金を準備できます。毎月一定額を積み立てる仕組みなので、自分の家計に合った保険料を設定することで、無理のない範囲で老後への備えができます。
税制優遇を活用した設計がしやすい
個人年金保険の保険料は、年末調整や確定申告で生命保険料控除の対象となります。契約の内容によって、「一般生命保険料控除」または「個人年金保険料控除」が適用されます。
個人年金保険料控除を受けるには、「個人年金保険料税制適格特約」が付加された契約でなければなりません。なお、この特約を付加するには、以下の条件を満たす必要があります。
<個人年金保険料税制適格特約を付加できる条件>
- 年金受取人が契約者(保険料を払込む人)またはその配偶者であること
- 年金受取人が被保険者であること
- 保険料の払込期間が10年以上であること
- 確定年金や有期年金の場合、年金受取開始が60歳以降、かつ受取期間が10年以上であること
40代から個人年金保険に加入した場合、受取開始年齢まで一定の期間を確保できるため、控除要件である「保険料の払込期間が10年以上」を満たす設計を選びやすいでしょう。
このような税制優遇を活用できれば、老後資金を準備しながら、税負担の軽減にもつながります。
なお、老後資金の準備には、iDeCo(個人型確定拠出年金)やNISA(少額投資非課税制度)等、税制優遇を受けられる他の制度もあるため、個人年金保険と合わせて検討し、自分に合った方法を選ぶことをおすすめします。
個人年金保険料控除については、以下の記事をご覧ください。
個人年金保険料控除とは?適用条件や控除の上限額について解説
NISAとiDeCoについては、以下の記事をご覧ください。
NISAとiDeCoはどっちを優先する?違いや併用の可否についても解説
40代から個人年金保険を始めるのは遅い?
「個人年金保険は若いうちから始めるもの」というイメージを持っている人もいるかもしれませんが、40代からの加入が遅いとは限りません。
40代からでも老後まで一定の積立期間を確保できるため、老後資金の準備を始める時期として決して遅くはありません。
一方で、加入時期が遅くなるほど積立期間が短くなるため、同じ受取額を確保するためには、毎月の保険料負担が大きくなってしまいます。また、積立期間が短いと利息による増加分も限定的になりやすく、資産形成の効率に影響する可能性があります。さらに、保険商品によっては、受取開始年齢の選択肢が限られるケースもあることに注意しましょう。
将来の働き方やライフプランに合わせて柔軟に設計するためにも、できるだけ早めに検討を始めることをおすすめします。
40代で個人年金保険を選ぶ際のポイント
個人年金保険の選び方は、家族構成やライフスタイル等によって変わります。ここからは、40代で個人年金保険を選ぶ際のポイントを、ケース別に解説します。
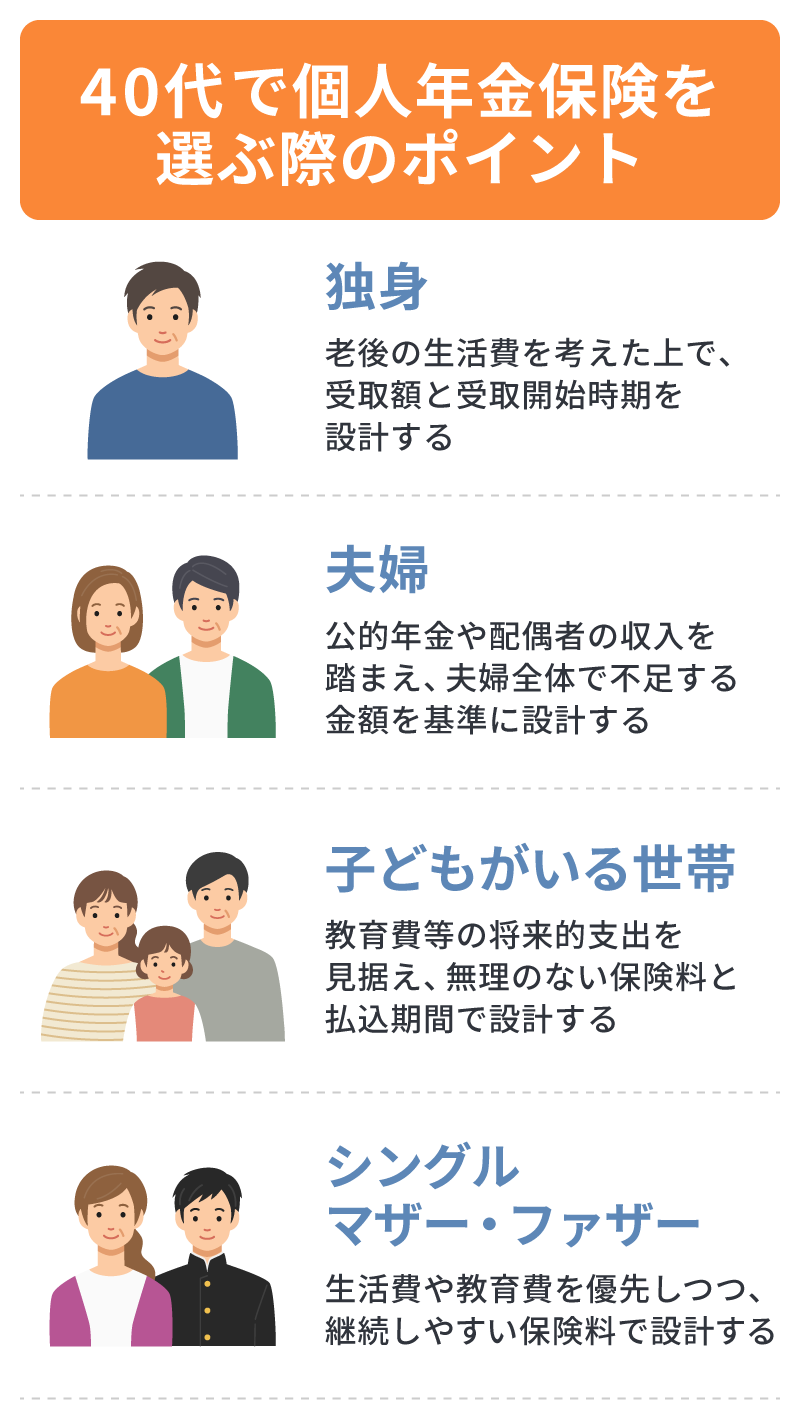
独身
独身の場合は、「老後の生活費を主に自分一人で準備する」という前提で考える必要があります。
何歳から年金を受け取りたいのか、毎月どの程度の生活費が必要になるのかを具体的に想定し、公的年金だけでは不足する分を補えるように受取額や受取期間を検討しましょう。
また、独身の人は、将来的に介護が必要になった場合も、自己資金で対応する割合が高くなる可能性があります。そのため、個人年金保険の設計にあたっては、老後の生活費だけでなく、介護費用も見据えて準備を進めることが重要です。
一方で、病気や就業不能等によって収入が減少するリスクにも備える必要があるため、現在の生活を圧迫しない範囲で無理なく続けられる保険料を設定することが大切です。
夫婦
夫婦の場合は、まず、老後資金をどちらがどの程度準備するのかを整理しましょう。
例えば、夫婦それぞれで加入するのか、一方が中心となって備えるのかによって、必要な年金額や受取時期は変わります。退職時期や公的年金の受給開始時期も踏まえながら、老後の生活設計に合った受取開始年齢や受取期間を検討することが大切です。
また、老後は生活費に加えて、介護費用等の支出が発生する可能性もあります。将来必要となる資金を幅広く想定した上で、無理のない範囲で積立を進めることも重要です。
子どもがいる世帯
子どもがいる世帯では、教育費のピークと個人年金保険の払込期間が重なりやすい点に注意が必要です。
将来の家計費負担を見据え、無理なく払込める保険料を設定しましょう。
特に40代は、進学費用や住宅ローン等の支出が増えやすい時期でもあるため、老後資金の準備に偏りすぎると、家計に負担がかかる可能性があります。
個人年金保険を途中解約すると元本割れのリスクがあるため、家計に余裕を持たせた払込期間や受取時期を設定することが大切です。
シングルマザー・ファザー
シングルマザーやシングルファザーの場合、教育費と生活費を一人で支える割合が大きくなります。まずは生活費の確保を優先した上で、無理のない範囲で老後資金の準備を進めましょう。
子どもの進学先や独立までの期間等によっても家計状況が変化しやすいため、短期的な家計の安定と老後資金準備を両立できる設計を意識することが重要です。毎月の保険料負担が大きくなりすぎないように、保険料の払込期間や年金の受取方法等を踏まえて設計することをおすすめします。
40代のライフスタイルに合った個人年金保険を選ぼう
40代は、収入や家計の見通しが立てやすく、老後に必要となる資金についても具体的に考えやすい時期です。加えて、老後までに一定の積立期間を確保しやすく、計画的に老後資金を準備できることから、個人年金保険の加入に適したタイミングといえるでしょう。ただ、同じ40代でも、家族構成やライフスタイル等によって優先すべき支出やリスクへの備え方は変わります。そのため、個人年金保険に加入する際には、無理なく継続できるかどうかを確認した上で、自分に合った保険商品を選ぶことが大切です。
個人年金保険について迷う場合は、保険の専門家に相談するのがおすすめです。「ほけんの窓口」では、保険選びにおける質問や見積り等が、何度でも無料で相談できます。
個人年金保険についての悩みや、老後に向けた資産形成に関する質問等も、ぜひ「ほけんの窓口」にご相談ください。
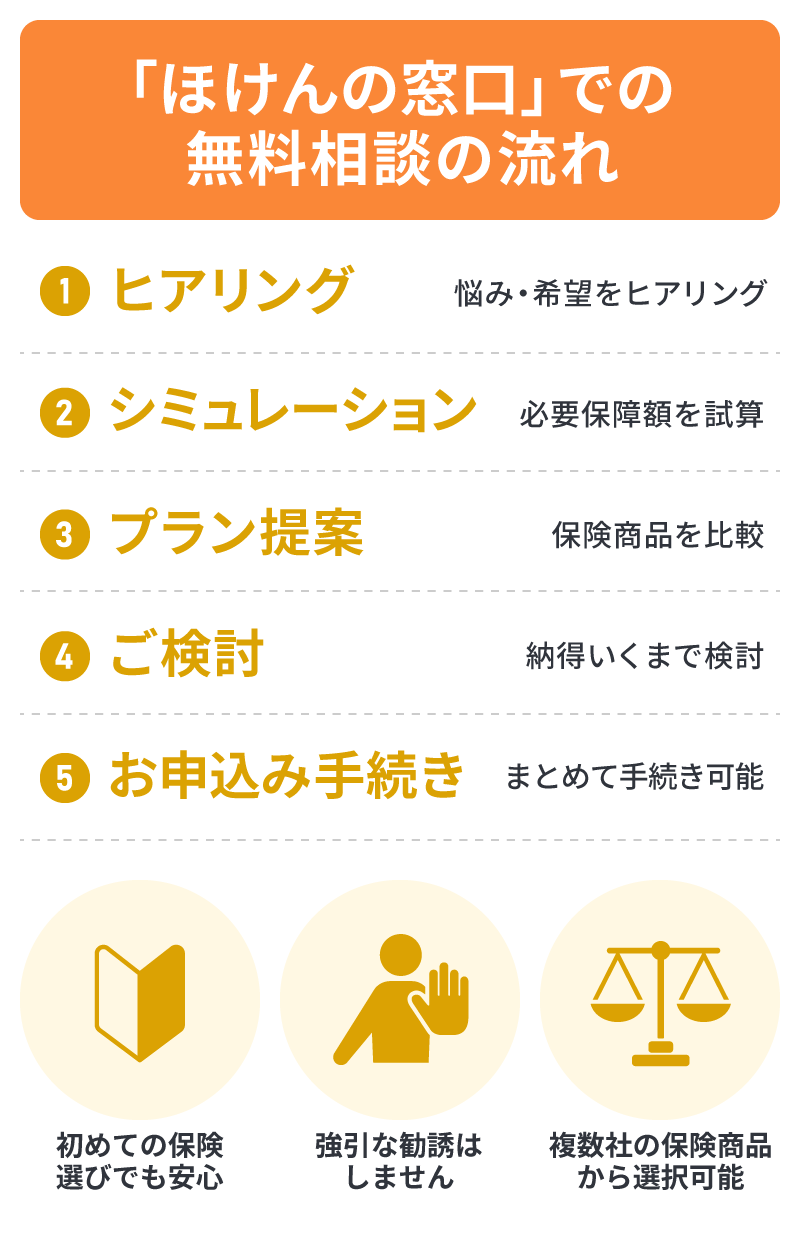
「ほけんの窓口」の無料相談については、以下の記事をご覧ください。
「ほけんの窓口」で無料相談できる理由は?相談の流れやメリットを紹介
40代の個人年金保険についてよくある質問
40代の個人年金保険について、よく聞かれる疑問をまとめました。それぞれの質問について解説していますので、参考にしてください。
- 40代で個人年金保険を始めるのがおすすめな理由は?
- 40代で個人年金保険を始めるのがおすすめといわれるのは、収入や家計の見通しが立てやすく、必要な老後資金を具体的にイメージしやすくなるからです。
さらに、契約内容によっては生命保険料控除(個人年金保険料控除)の対象となり、税制優遇を受けられる場合があります。
- 40代で個人年金保険を始めるのは遅いですか?
- 40代は、老後資金の準備に向けて一定の積立期間を確保できるため、個人年金保険を始める時期として決して遅くはありません。
ただし、保険商品によっては受取開始年齢の選択肢が限られる場合もあるため、より長い積立期間を確保したい場合は早めに検討することが大切です。
- 40代の個人年金保険選びのポイントは?
- 40代の個人年金保険選びのポイントは、独身、既婚、子どもの有無、ひとり親等、ライフスタイルによって異なります。
そのため、老後に必要な生活費に加え、教育費や備えるべきリスク、家計の優先度等も踏まえて、自分に合った保険商品を選ぶことが大切です。
自分だけで検討するのが難しい場合は、保険の専門家に相談するとよいでしょう。
監修者プロフィール
黒川 一美
日本FP協会 AFP認定者、2級ファイナンシャル・プランニング技能士
FPサテライト株式会社 流山サテライトオフィスマネージャー
FPサテライト株式会社 流山サテライトオフィスマネージャー
大学院修了後、IT企業や通信事業者でセールスエンジニア兼企画職として働く。保険や税制の執筆業務を得意とし、年間約150本の執筆・監修を行う。通信事業者での経験を活かし、通信費削減に関する情報提供にも力を入れる。地域とのつながりを重視し、3人の子育てをしながら「地域×FP」をテーマに空き家問題や創業支援に取り組む。